고정금리 vs 변동금리 뭐가 유리할까?|금리 차이·이자 계산법 총정리
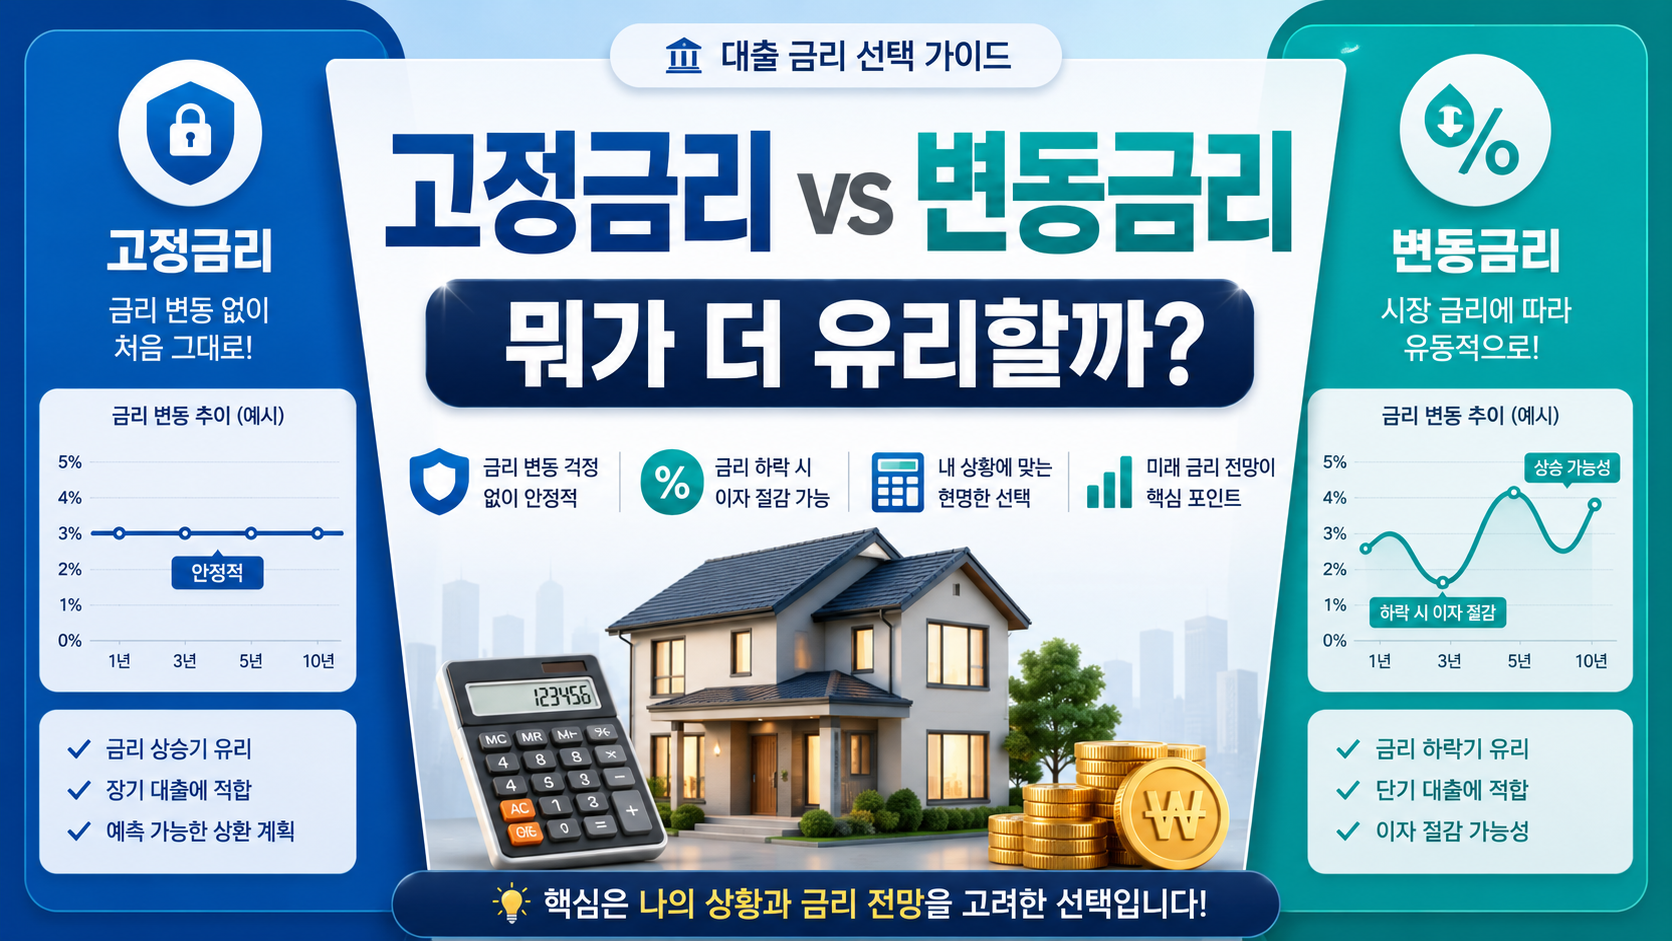
FIXED vs VARIABLE RATE
고정금리 vs 변동금리
뭐가 더 유리할까?
금리를 맞히기보다
내 대출의 실제 비용부터 계산하세요
대출을 새로 받거나 기존 대출을 연장할 때 가장 고민되는 선택 중 하나가 고정금리와 변동금리입니다.
흔히 금리가 앞으로 내려갈 것 같으면 변동금리, 올라갈 것 같으면 고정금리를 선택하면 된다고 생각하지만 실제 대출에서는 그렇게 단순하게 결정하기 어렵습니다.
현재 고정금리와 변동금리의 차이가 얼마나 되는지, 대출을 몇 년 동안 유지할 예정인지, 금리가 추가로 상승했을 때 월 이자를 감당할 수 있는지까지 함께 계산해야 합니다.
📌 결론부터 보면
고정금리는 단순히 ‘안전한 금리’라기보다 향후 금리 상승 위험을 줄이기 위해 추가 비용을 부담하는 선택에 가깝습니다. 따라서 가장 먼저 고정금리를 선택할 경우 한 달에 얼마를 더 내야 하는지를 계산해보는 것이 좋습니다.
📑 목차
CURRENT RATE
현재 기준금리와 COFIX부터 확인
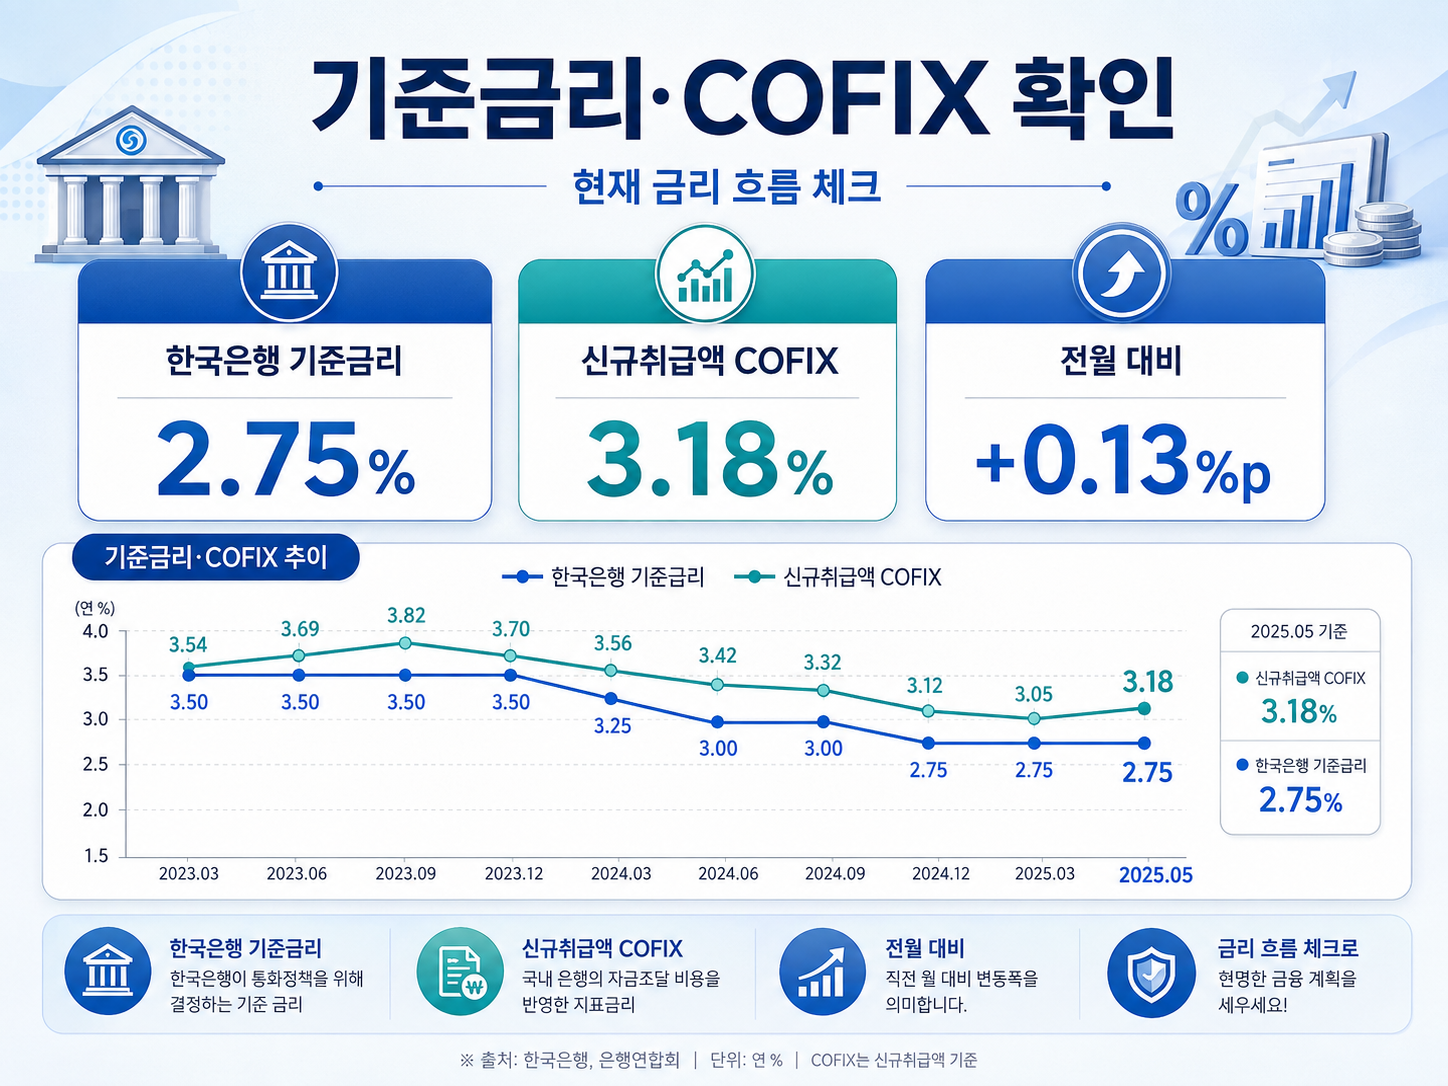
※ 이미지 안의 ‘2025.05 기준’ 표기는 제작 과정의 오기입니다. 최신 본문 기준은 2026년 8월 현재 한국은행 기준금리 2.75%, 2026년 7월 신규취급액 기준 COFIX 3.18%입니다.
현재 한국은행 기준금리는 2.75%입니다. 한국은행 금융통화위원회는 2026년 7월 16일 기준금리를 기존 2.50%에서 2.75%로 0.25%p 인상했습니다.
은행권 변동형 주택담보대출 등의 기준으로 활용되는 2026년 7월 신규취급액 기준 COFIX는 3.18%로, 전월 3.05%보다 0.13%p 상승했습니다.
한국은행 기준금리
2.75%
7월 신규취급액 COFIX
3.18%
전월 대비
+0.13%p
다만 한국은행 기준금리가 움직였다고 해서 모든 변동형 대출금리가 같은 날 같은 폭으로 움직이는 것은 아닙니다.
RATE GAP
고정금리와 변동금리의 차이부터 계산하세요

은행에서 두 가지 금리를 제시받았다면 숫자를 따로 볼 것이 아니라 고정금리가 변동금리보다 몇 %p 높은지부터 계산해야 합니다.
| 구분 | 변동금리 | 고정금리 | 차이 |
|---|---|---|---|
| 예시 A | 4.0% | 4.3% | 0.3%p |
| 예시 B | 4.0% | 5.5% | 1.5%p |
예시 A처럼 차이가 0.3%p라면 장기간 대출을 보유할 예정인 사람은 고정금리가 제공하는 안정성을 충분히 검토할 수 있습니다.
반면 예시 B처럼 1.5%p의 차이가 난다면 고정금리를 선택하는 순간부터 상당한 추가 이자를 부담하게 됩니다.
💡 고정금리는 보험료와 비슷합니다
고정금리와 변동금리의 차이는 향후 금리가 상승할 위험을 줄이기 위해 현재 추가로 내는 비용이라고 생각하면 이해하기 쉽습니다.
REAL COST
금리 1%p 차이, 실제 돈으로 보면 얼마나 될까?
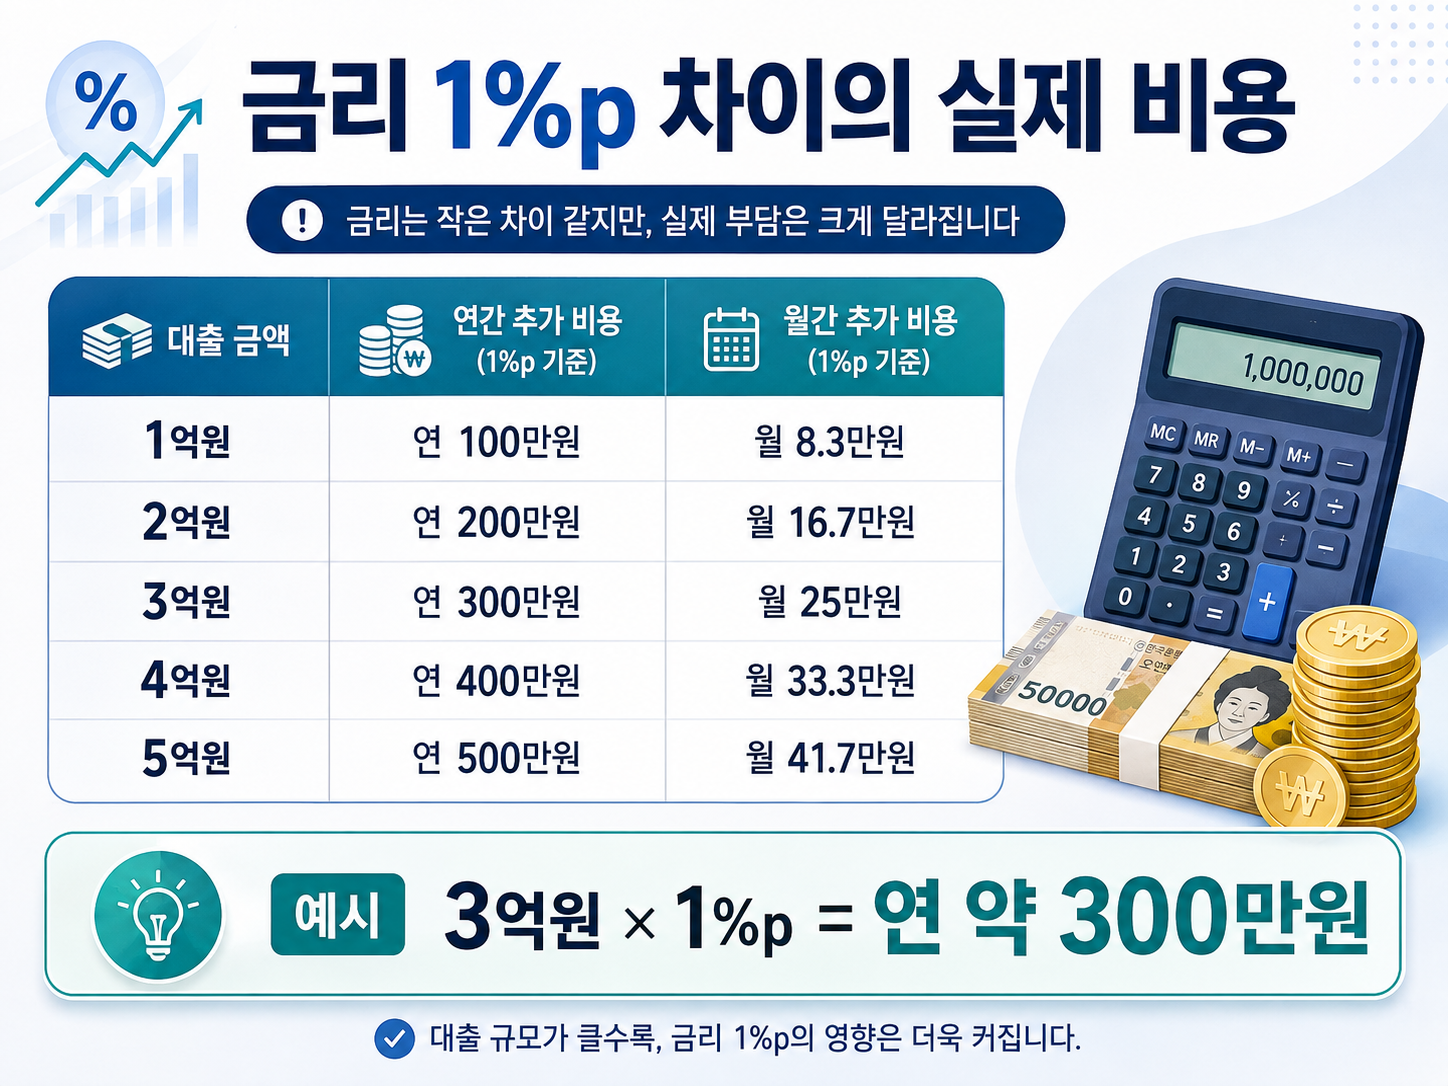
금리에서 1%p는 작아 보이지만 대출잔액에 적용하면 차이가 상당합니다. 단순히 대출잔액이 유지된다고 가정하면 다음과 같습니다.
| 대출잔액 | 1%p 차이 연간 이자 | 월평균 |
|---|---|---|
| 1억원 | 약 100만원 | 약 8.3만원 |
| 2억원 | 약 200만원 | 약 16.7만원 |
| 3억원 | 약 300만원 | 약 25만원 |
| 4억원 | 약 400만원 | 약 33.3만원 |
| 5억원 | 약 500만원 | 약 41.7만원 |
예를 들어 대출잔액이 3억원이고 고정금리가 변동금리보다 1%p 높다면 단순 계산상 연간 약 300만원, 월평균 약 25만원의 차이가 발생합니다.
CUMULATIVE INTEREST
변동금리가 고정금리를 넘었다고 바로 손해는 아닙니다

처음 대출을 받을 때 변동금리가 4.0%, 고정금리가 5.0%였다고 가정해보겠습니다.
이후 변동금리가 5.0%까지 상승했다고 해서 그 순간부터 처음부터 고정금리를 선택한 사람이 무조건 유리해지는 것은 아닙니다.
변동금리를 선택한 사람은 금리가 오르기 전까지 낮은 금리를 적용받으며 이미 일정 금액의 이자를 절약했기 때문입니다.
🎯 핵심은 누적 이자입니다
특정 시점의 금리를 비교하는 것이 아니라 전체 대출 보유기간 동안 적용된 평균금리와 누적 이자를 비교해야 합니다.
HOLDING PERIOD
대출을 얼마나 오래 가지고 있을지도 중요합니다

🕐 1~2년 단기 보유
상환이나 대환 계획이 비교적 확실하다면 장기적인 금리 위험보다 현재 적용되는 낮은 금리가 더 중요할 수 있습니다.
🛡 5년 이상 장기 보유
장기간 대출을 유지할 예정이라면 금리 변동 위험과 월 상환 부담의 안정성도 중요합니다.
“금리가 지금보다 1~2%p 더 올라가도 감당 가능한가?”
대출잔액이 3억원이라면 단순 계산상 금리가 1%p 올라갈 경우 월평균 이자 부담이 약 25만원 늘어납니다.
2%p 상승하면 월평균 약 50만원 수준까지 차이가 커질 수 있습니다.
VARIABLE RATE
기준금리가 오르면 내 변동금리도 바로 오를까?
반드시 그렇지는 않습니다.
변동형 주택담보대출이나 전세대출은 상품에 따라 COFIX, 금융채 등의 기준금리를 사용하고 여기에 가산금리와 우대금리가 반영됩니다.
대출금리 ≈ 기준금리 + 가산금리 – 우대금리
또한 상품에 따라 3개월, 6개월, 12개월 등 금리를 다시 산정하는 주기가 다를 수 있습니다.
따라서 한국은행 기준금리가 0.25%p 올랐다고 해서 내 대출금리가 즉시 같은 폭으로 올라간다고 단정해서는 안 됩니다. 대출약정서의 기준금리와 변동주기를 먼저 확인해야 합니다.
‘고정금리’도 언제까지 고정인지 확인하세요
고정형이라고 해서 모든 상품이 대출 만기까지 같은 금리를 유지하는 것은 아닙니다.
일정 기간 고정금리를 적용한 뒤 변동금리로 전환되는 혼합형 상품이 있을 수 있고, 일정 기간마다 금리가 다시 산정되는 주기형 상품도 있습니다.
BANK CHECKLIST
은행에서 꼭 확인해야 할 6가지

| 확인 항목 | 확인하는 이유 |
|---|---|
| ① 실제 적용금리 | 광고 최저금리가 아닌 내 조건의 최종금리 확인 |
| ② 변동주기 | 3개월·6개월·12개월 등 금리 재산정 시점 확인 |
| ③ 기준금리 종류 | COFIX·금융채 등 어떤 지표를 사용하는지 확인 |
| ④ 고정기간 | 3년·5년 또는 만기까지인지 확인 |
| ⑤ 우대금리 | 급여이체·카드사용 등의 조건과 유지 여부 확인 |
| ⑥ 중도상환수수료 | 상환·대환 계획이 있다면 반드시 확인 |
🔒 이런 경우 고정금리를 더 검토해볼 만합니다
✅ 고정금리와 변동금리 차이가 크지 않다
✅ 대출을 오랫동안 유지할 예정이다
✅ 금리가 1~2%p 오르면 생활비 부담이 커진다
✅ 매달 이자가 변하는 것이 부담스럽다
✅ 조금 더 내더라도 예측 가능한 상환계획이 중요하다
📉 이런 경우 변동금리도 충분히 검토할 만합니다
✅ 현재 변동금리가 고정금리보다 상당히 낮다
✅ 1~2년 안에 상환·대환 계획이 있다
✅ 금리가 조금 올라가도 감당할 여력이 있다
✅ 당장의 월 이자 부담을 줄이는 것이 중요하다
✅ 향후 기준금리가 내려갈 때 인하 효과를 받고 싶다
FINAL CHECK
금리를 맞히려고 하기보다
내가 감당할 비용을 계산하세요
“금리가 오를까, 내릴까?”를 정확하게 예측하는 것은 쉽지 않습니다.
그보다 “한 달에 얼마를 더 내면 금리 상승 위험을 줄일 수 있는가?”를 계산하는 것이 현실적입니다.
대출금액, 보유기간, 상환계획, 월 현금흐름까지 함께 비교한 뒤 내 상황에 맞는 금리를 선택하는 것이 중요합니다.
※ 기준금리와 COFIX는 지속적으로 변동할 수 있습니다. 실제 대출 실행이나 연장 전에는 최신 기준금리, COFIX 공시 및 이용 금융기관의 상품설명서와 대출약정서를 다시 확인하시기 바랍니다. 본문의 일부 금리는 비교 방법을 설명하기 위한 예시이며 실제 적용금리와 다를 수 있습니다.


